
Ваш надежный источник аналитики и новостей в мире бизнеса и IT

Через несколько дней на Ozon и Wildberries появится ещё один способ оплаты - цифровой рубль. Для большинства россиян это может стать первым реальным знакомством с новой формой денег: не в новости Банка России и не в эксперименте с ограниченным числом участников, а в обычной корзине с кроссовками, кормом для кота или новым смартфоном.
Ozon с 1 сентября начнёт принимать цифровые рубли в тестовом режиме и затем обещает постепенно открыть такую возможность всем клиентам. Wildberries также готовится к работе с новой формой оплаты. В этот же день начинается первый этап массового внедрения цифрового рубля: крупнейшие российские банки должны предоставить клиентам возможность открывать цифровые кошельки и совершать операции с ними. Об этом сообщили представители маркетплейсов РИА Новости.
Но у покупателя возникает вполне логичный вопрос: если заказ уже можно оплатить картой или через СБП за несколько секунд, зачем нужен ещё один способ?
Чтобы ответить на него, сначала разберёмся, что вообще скрывается за словами "цифровой рубль".
Сегодня рубль существует для нас в двух привычных формах. Наличные лежат в кошельке, безналичные деньги - на банковском счёте.
Цифровой рубль становится третьей формой той же валюты.
Никакого отдельного курса у него нет: один цифровой рубль равен одному обычному рублю. Это также не криптовалюта - цифровые рубли выпускает Банк России. Подробнее принцип работы новой формы валюты описан на сайте Банка России.
Главное отличие находится в том, где учитываются деньги.
Если на карте Сбера находятся безналичные деньги на счёте в Сбере, а на карте другого банка - деньги на счёте в этом банке, то цифровой кошелёк открывается непосредственно на платформе Банка России.
При этом устанавливать отдельное приложение Центробанка не придётся. Работать с кошельком можно будет через привычные приложения подключённых банков. Более того, один и тот же цифровой кошелёк можно использовать через разные банки, в которых обслуживается человек.
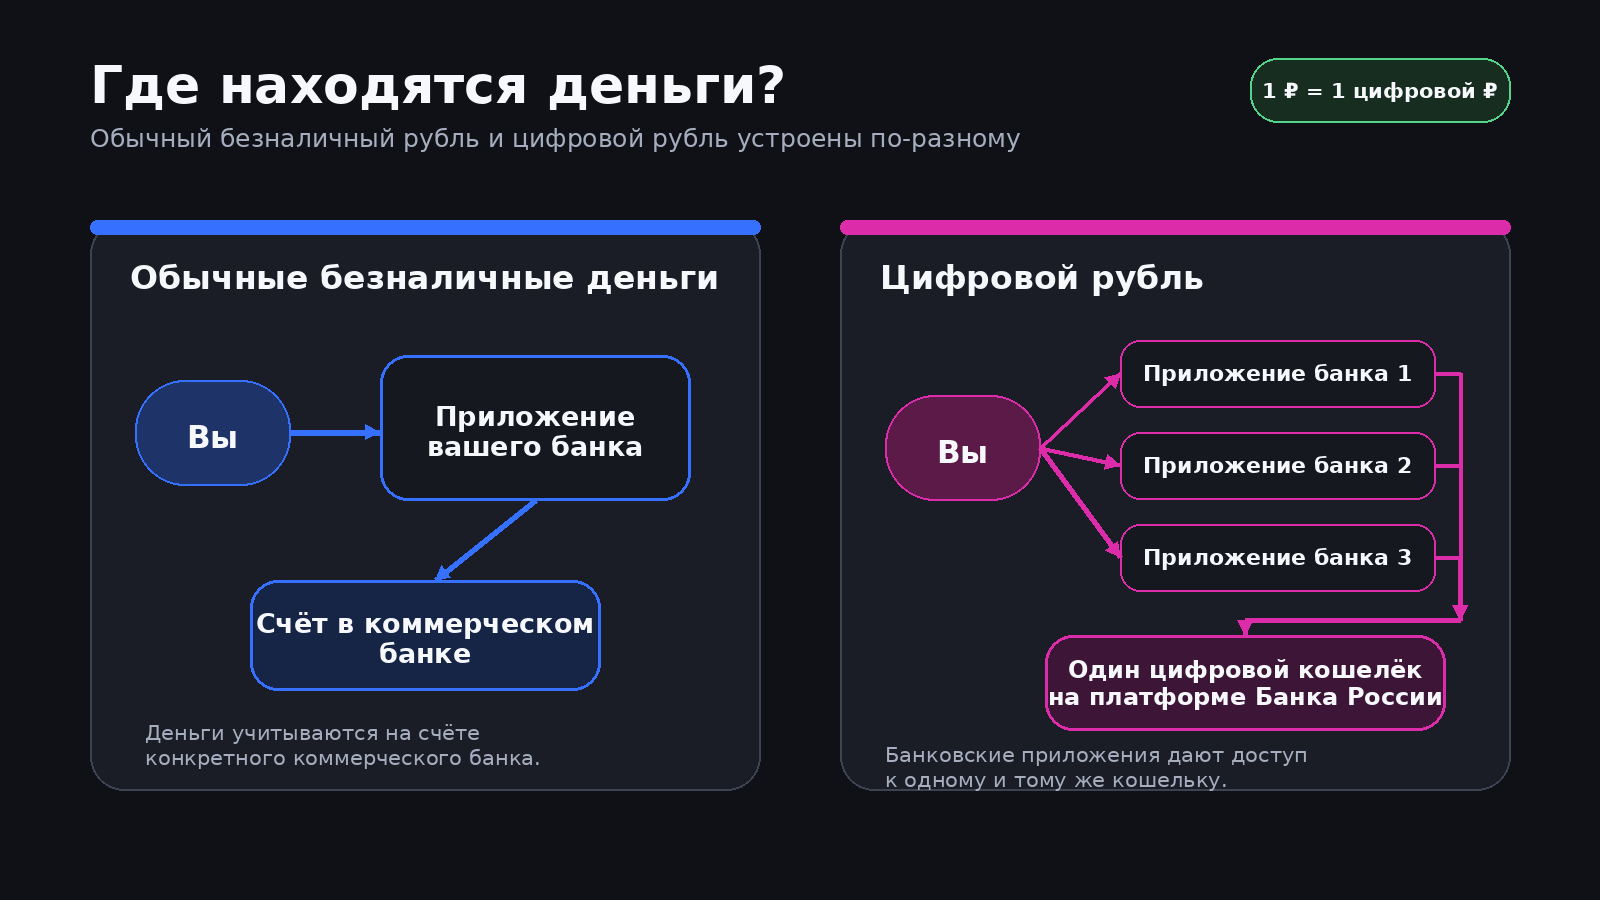
Обычные безналичные деньги учитываются на счёте коммерческого банка, а цифровые рубли - в едином кошельке на платформе Банка России. Иллюстрация: DATA RUSH
Проще говоря, при обычной оплате деньги находятся на счёте конкретного банка. В случае с цифровым рублём банковское приложение становится способом получить доступ к единому цифровому кошельку.
Самое важное: зарплата, деньги с карты или наличные сами по себе цифровыми рублями не становятся.
Человек должен самостоятельно открыть цифровой кошелёк и перевести в него нужную сумму со своего обычного банковского счёта. Автоматически открывать такие кошельки гражданам не будут, а пользоваться цифровым рублём никто не обязан.
Например, на карте есть 20 000 рублей. Покупатель переводит 3 000 рублей в цифровой кошелёк - и получает там 3 000 цифровых рублей. После этого ими можно расплатиться.
При покупке в интернете пользователь выбирает цифровой рубль как способ оплаты и подтверждает операцию. Ozon начнёт тестировать этот сценарий с 1 сентября, а затем будет постепенно расширять его на остальных клиентов.
С технической точки зрения для покупателя революции не произойдёт. Всё строится так, чтобы новая форма денег ощущалась примерно так же просто, как уже знакомые банковские платежи.
И вот здесь мы возвращаемся к главному вопросу.
У цифрового рубля есть понятное преимущество: операции для граждан бесплатны. Банк России указывает, что платежи и переводы цифровых рублей для физических лиц проводятся без комиссии.
Есть и необычная особенность - один цифровой кошелёк не привязан к конкретному коммерческому банку. Если человек пользуется приложениями нескольких банков, доступ к своим цифровым рублям он сможет получать через подключённые банки, где обслуживается.
Но если говорить именно об оплате покупок, возникает другая проблема: карты и СБП уже решают эту задачу достаточно хорошо.
Более того, у банковской карты есть преимущество, к которому покупатели давно привыкли, - кешбэк.
На операции с цифровыми рублями банковский кешбэк начисляться не будет. Процентов на остаток в цифровом кошельке тоже нет: Банк России позиционирует цифровой рубль прежде всего как средство для платежей и переводов, а не для накопления денег.
Получается довольно необычная ситуация.
Допустим, смартфон на маркетплейсе стоит 30 000 рублей. Его можно оплатить картой и получить предусмотренный банком кешбэк, через СБП или цифровыми рублями. Если цена товара во всех трёх случаях одинаковая, очевидной финансовой причины выбирать цифровой рубль у покупателя пока нет.
Конечно, сами магазины и маркетплейсы в будущем смогут стимулировать определённые способы оплаты скидками или собственными бонусами. Но на старте преимущество цифрового рубля для человека находится скорее не в покупке конкретного товара, а в самой платёжной инфраструктуре: бесплатных переводах, едином кошельке и возможности пользоваться им независимо от конкретного банка.
Если для покупателя вопрос "зачем?" пока остаётся открытым, для продавца ответ намного конкретнее: комиссия.
Когда магазин принимает оплату картой, часть суммы уходит на банковский эквайринг. Точная ставка зависит от банка, категории бизнеса и договора. При оплате через СБП комиссия для бизнеса в большинстве категорий составляет до 0,7% от покупки. Актуальная информация о системе опубликована на сайте Банка России.
С цифровым рублём условия другие.
До конца 2026 года для бизнеса действует льготный период - комиссия платформы за приём таких платежей равна нулю. С 2027 года стандартный тариф составит 0,3% от суммы покупки, но не более 1 500 рублей за одну операцию.
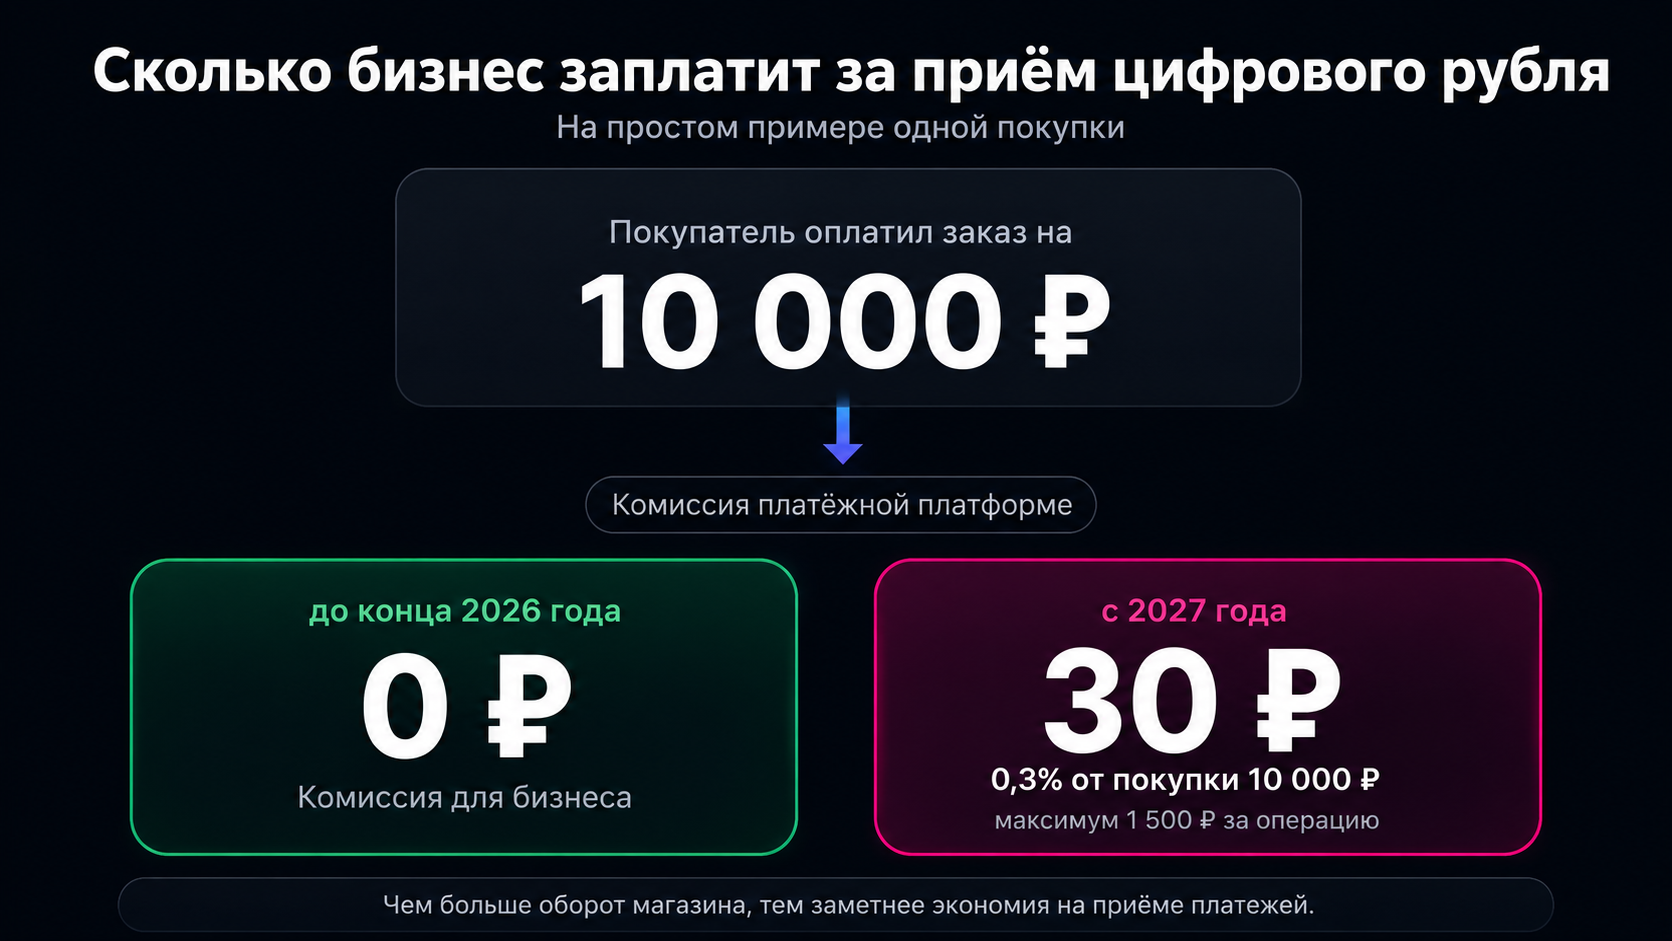
При покупке на 10 000 рублей комиссия за приём цифровых рублей до конца 2026 года составит 0 рублей, а с 2027 года при тарифе 0,3% - 30 рублей. Иллюстрация: DATA RUSH
На одной покупке разница выглядит небольшой.
Но представим крупный интернет-магазин с миллиардами рублей оборота. Даже несколько десятых процента комиссии в таком масштабе превращаются в миллионы рублей расходов.
Поэтому для Ozon, Wildberries и других крупных торговых площадок дополнительный недорогой платёжный канал - это уже не технологическая игрушка, а вполне понятная экономика.
Есть и ещё одно отличие: деньги за покупку в цифровых рублях зачисляются продавцу на счёт цифрового рубля в режиме реального времени. Самому бизнесу открывается один такой счёт, доступ к которому можно получать через подключённые банки.
То есть потенциальная выгода бизнеса состоит не в том, что "цифровые деньги современнее", а в более прозаичных вещах - стоимости приёма платежей и новой инфраструктуре расчётов.
До сих пор цифровой рубль оставался пилотным проектом, с которым работал ограниченный круг банков, компаний и граждан.
1 сентября 2026 года начинается уже массовый этап.
Первыми возможность работы с цифровыми рублями обязаны обеспечить крупнейшие банки. Одновременно крупный ритейл, подпадающий под требования закона, начинает принимать новую форму оплаты. В первую очередь речь идёт о компаниях с годовой выручкой свыше 120 млн рублей при выполнении установленных законом условий.
Дальше требования будут постепенно распространяться на другие банки и компании.
С сентября 2027 года они затронут следующую группу банков и продавцов с выручкой свыше 30 млн рублей, а с сентября 2028-го охват станет ещё шире. Для небольших торговых точек предусмотрены исключения.
Поэтому появление новой кнопки оплаты на Ozon или Wildberries - событие значительно важнее, чем может показаться.
Маркетплейсы не изобретают цифровой рубль. Они становятся одним из первых мест, где новая финансовая инфраструктура встретится не с тестовой группой, а с массовым покупателем.
Нет.
Наличные, деньги на банковских счетах и цифровые рубли должны существовать одновременно. Для граждан использование новой формы валюты остаётся добровольным: если человек не хочет цифровой кошелёк, открывать его не нужно.
Поэтому 1 сентября мы вряд ли увидим очередь покупателей, срочно переводящих зарплату в цифровые рубли ради заказа на Wildberries.
Первое время для большинства людей это будет просто ещё одна кнопка рядом с уже знакомыми способами оплаты.
Но для рынка момент всё равно важный. До сих пор главным вопросом было "сможет ли цифровой рубль работать технически?". Теперь начинается куда более интересный эксперимент: станут ли люди пользоваться им добровольно, когда рядом остаются карта и СБП?
Для бизнеса стимул уже виден - более дешёвый приём платежей может экономить заметные деньги на больших оборотах.
А покупателя ещё предстоит убедить.
И именно поэтому настоящий тест цифрового рубля начнётся не на серверах Банка России, а в тот момент, когда человек увидит его в корзине Ozon или Wildberries и решит: нажать эту кнопку или по привычке выбрать карту.


